

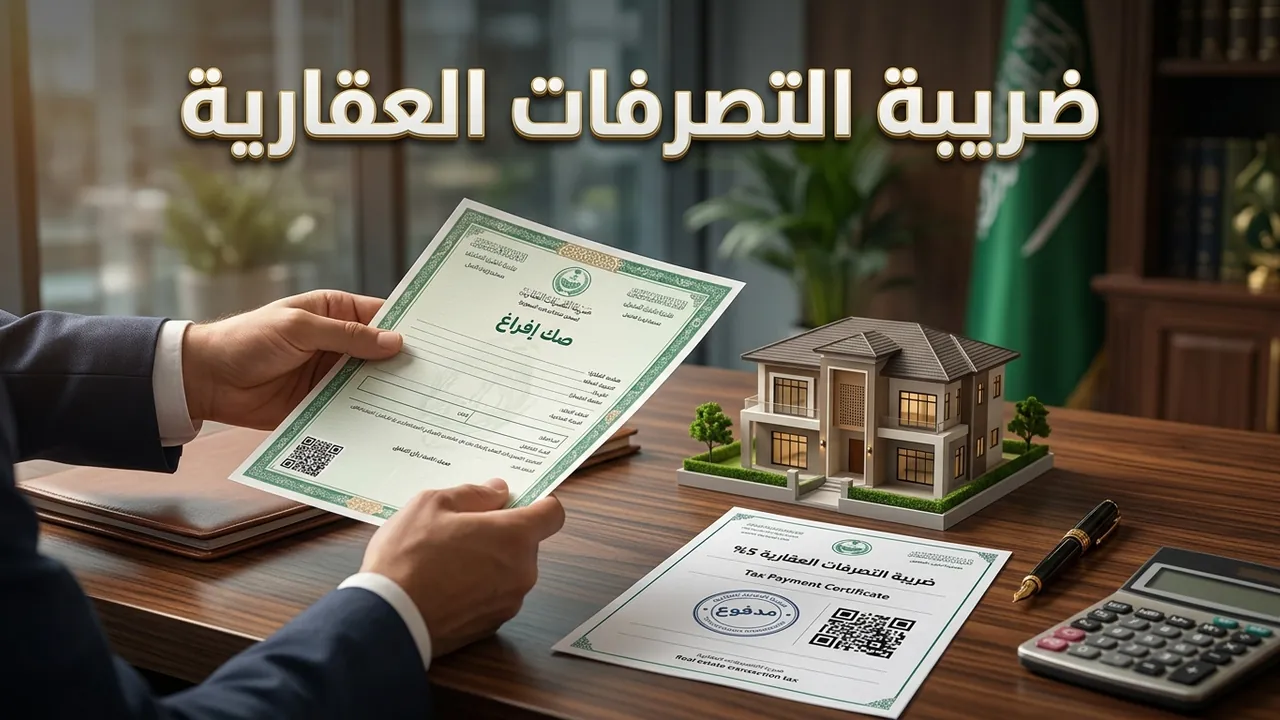
ضريبة التصرفات العقارية في السعودية هي ضريبة تُعرف أيضًا بـ«ضريبة نقل العقارات» أو «ضريبة التوريدات العقارية»، وهي ضريبة يمكن أن تفرضها المنطقة الإدارية — كالدول أو الولايات أو المقاطعات أو البلديات — على امتياز نقل الملكية العقارية داخل المنطقة القضائية. وبعبارة أوضح، هي ضريبة تتعلق بشكل عام بـ«أي تصرف قانوني ناقل لملكية العقار أو لحيازته»، لا بالبيع وحده كما قد يتبادر إلى الذهن من الاسم.
ما المقصود بضريبة التصرفات العقارية؟
ينبغي أولًا التمييز بين المصطلحات: فالتسمية الرسمية «ضريبة التصرفات العقارية» ليست سوى واحدة من ثلاث تسميات تشير إلى المعنى نفسه، إلى جانب «ضريبة نقل العقارات» و«ضريبة التوريدات العقارية». وهذا التنوع في التسميات قد يربك الباحث عند القراءة في الموضوع، لكنه لا يعني وجود ضرائب مختلفة، بل مصطلحات متقاربة الدلالة.
أما جوهر الضريبة فيقوم على فكرة الامتياز: فحين تمنح الجهة الإدارية المختصة شخصًا حق نقل ملكية عقار أو حيازته داخل نطاقها القضائي، فإنها تفرض مقابلًا على هذا الامتياز. ولهذا فإن نطاق تطبيقها لا يقتصر على صورة واحدة من صور التعامل العقاري، بل يمتد إلى كل تصرف قانوني يحقق هذا النقل.
أمثلة على التصرفات الناقلة للملكية أو الحيازة
حددت القواعد المنظمة لهذه الضريبة جملة من التصرفات التي تُعد ناقلة للملكية أو الحيازة، ومن أبرزها ما يلي:
- البيع: وهو الصورة الأكثر شيوعًا وارتباطًا بذهن الباحث عن الضريبة.
- الهبة: نقل الملكية دون مقابل لا يُخرجه عن كونه تصرفًا ناقلًا.
- الوصية: انتقال الملكية بموجبها يدخل في نطاق التصرفات المشمولة.
- المقايضة: مبادلة عقار بعقار آخر صورة أخرى من صور النقل.
- الإجارة: رغم أنها تتعلق بالمنفعة لا بالرقبة، فقد عُدّت من التصرفات الناقلة للحيازة.
- الإيجار التمويلي: وله طبيعته الخاصة التي جعلته يُذكر صراحة في هذا السياق.
- نقل حصص في الشركات العقارية: وهو تصرف لا يقع على العقار مباشرة، لكنه ينقل مصلحة عقارية عبر نقل الحصص.
سياق عام حول طبيعة الضريبة
من المفيد التنبيه إلى أن هذه الضريبة ليست مفهومًا محليًا منعزلًا، بل هي نوع من الضرائب التي قد تلجأ إليها المنطقة الإدارية — سواء كانت دولة أو ولاية أو مقاطعة أو بلدية — لتنظيم نقل الملكية العقارية داخل حدودها القضائية. وهذا السياق العام يساعد الباحث على فهم أن السؤال عن «ضريبة التصرفات العقارية» هو في حقيقته سؤال عن ضريبة على الامتياز الممنوح لنقل العقار، لا عن رسم مرتبط بعملية البيع وحدها.
أما ما يتعلق بالتفاصيل التنفيذية — مثل المواعيد الدقيقة أو الأسعار أو النسب المحددة — فلم يرد في المعلومات المتاحة ما يحددها، ولم يُعلن عنها ضمن ما توفر من معطيات، ويبقى الرجوع في مثل هذه الجزئيات إلى الجهات المختصة هو السبيل الصحيح للتحقق.
التعليقات 0
كن أول من يعلق على هذا الخبر